الين يضع اليابان بين خيارات التدخل وتسريع رفع الفائدة
الرئيسية اقتصاد / Ecco Watan
 الكاتب : المحرر الاقتصادي
Sep 24 26|15:32PM :نشر بتاريخ
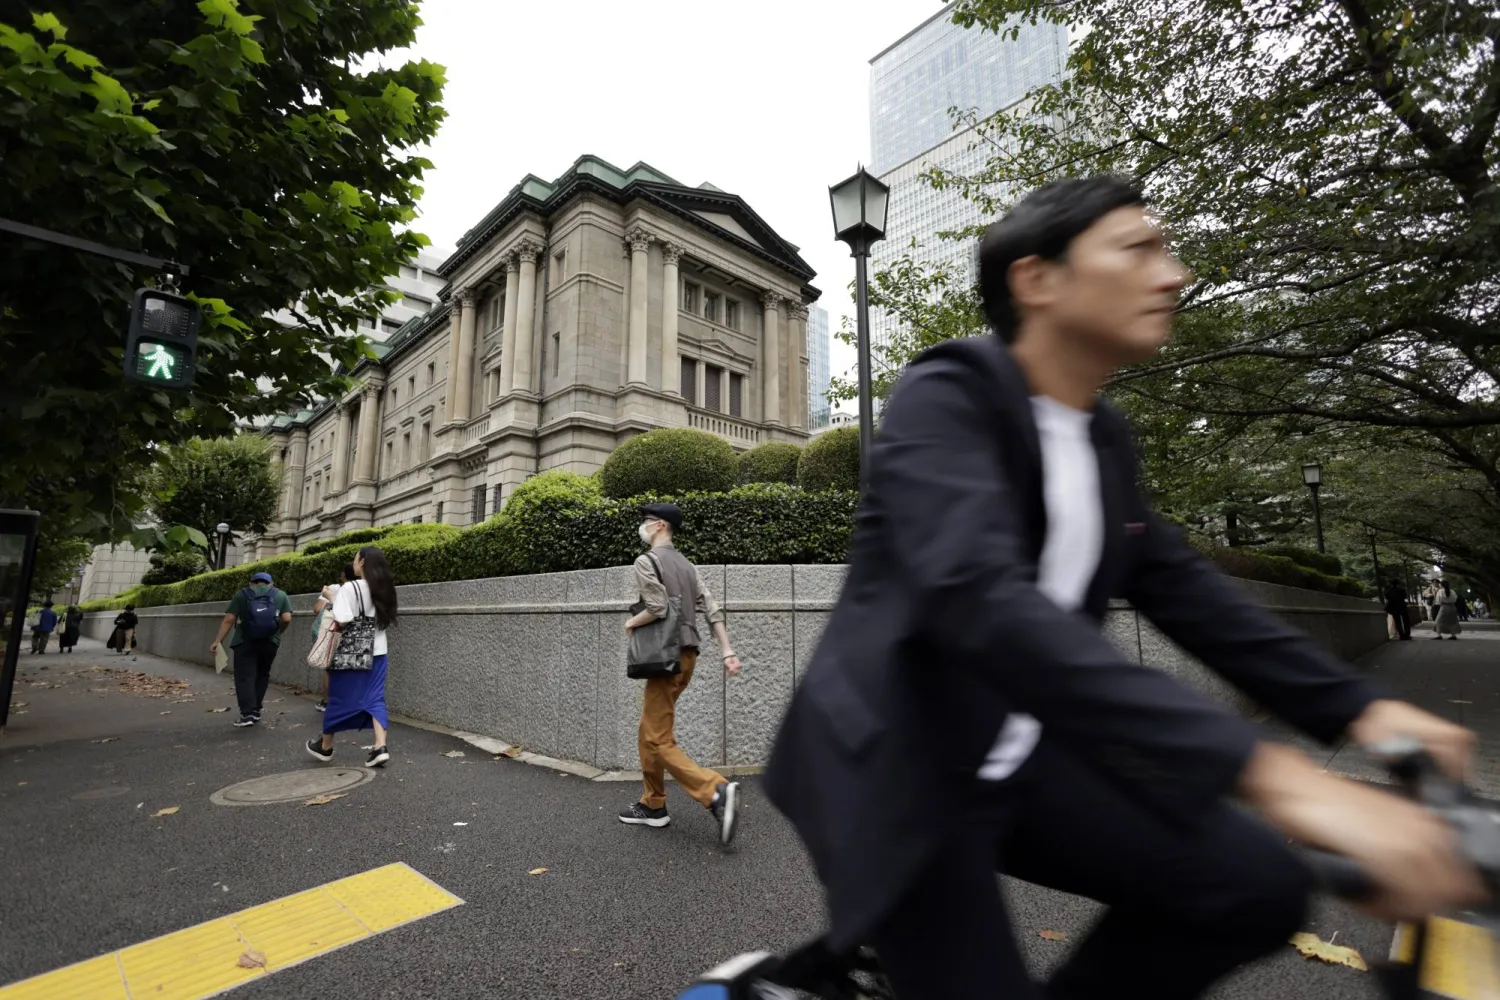
تواجه اليابان ضغوطاً لوقف تراجع الين، بعدما تجاوزت العملة مستوى 158 مقابل الدولار رغم رفع بنك اليابان سعر الفائدة إلى أعلى مستوى في 31 عاماً، ما أعاد احتمال التدخل في سوق الصرف إلى الواجهة بالتزامن مع توقعات بأن يسرع البنك المركزي وتيرة التشديد النقدي لمواجهة موجة تضخمية جديدة. وأكدت وزيرة المالية اليابانية ساتسوكي كاتاياما، الخميس، أن المبادئ التي استند إليها التدخل المنسق بين اليابان والولايات المتحدة في سوق العملات في 31 يوليو (تموز) لا تزال قائمة، في إشارة إلى استعداد طوكيو للتحرك مجدداً بالتنسيق مع واشنطن إذا أصبحت تقلبات الين مفرطة أو غير منظمة. وقالت كاتاياما إن «المبادئ المعمول بها منذ التدخل المشترك السابق لا تزال قائمة»، لكنها امتنعت عن التعليق على مستويات محددة لسعر الصرف.
وتكتسب تصريحاتها أهمية بعدما أجرت السلطات اليابانية، الجمعة، عمليات فحص لأسعار الدولار مقابل الين في الأسواق الخارجية، حسب مصادر مطلعة. وتعد هذه الخطوة في الأسواق مؤشراً محتملاً إلى الاستعداد للتدخل، إذ تطلب السلطات من المؤسسات المالية تقديم أسعار مباشرة للعملة قبل اتخاذ قرار محتمل بالشراء أو البيع. واستجاب الين لفترة وجيزة، قبل أن يتخلى سريعاً عن مكاسبه ويهبط إلى ما دون مستوى 158 للدولار، ما يعكس استمرار الضغوط الأساسية على العملة.
رفع الفائدة لم ينقذ الين
كان بنك اليابان قد رفع سعر الفائدة الأسبوع الماضي إلى 1.25 في المائة، وهو أعلى مستوى منذ 31 عاماً، لكن القرار لم يمنح الين الدعم الذي كانت تأمله السلطات. وركز المستثمرون بدلاً من ذلك على اعتراض عضوين في مجلس البنك بموقف أكثر ميلاً إلى التيسير، وعدوا ذلك دليلاً على أن وتيرة رفع الفائدة قد لا تكون سريعة بما يكفي لتضييق الفجوة الكبيرة بين العوائد اليابانية والأميركية. لكن ماكوتو ساكوراي، العضو السابق في مجلس بنك اليابان الذي لا يزال يحتفظ بعلاقات وثيقة مع صانعي السياسة، يرى أن اجتماع سبتمبر (أيلول) مثّل تحولاً مهماً في طريقة تعامل البنك مع التضخم، وأن رفع الفائدة قد يصبح أكثر انتظاماً خلال الأشهر المقبلة. وتوقع ساكوراي أن يرفع البنك الفائدة مرة كل ثلاثة أشهر تقريباً، لتصل إلى 2 في المائة بحلول يونيو (حزيران) 2027، مع احتمال تجاوز هذا المستوى إذا ظل التضخم مرتفعاً قرب 3 في المائة.
ويرجح أن تكون الخطوة التالية رفع الفائدة إلى 1.5 في المائة بحلول نهاية العام، وعلى الأرجح في ديسمبر (كانون الأول)، ثم إلى 1.75 في المائة خلال الربع الأول من 2027، وصولاً إلى 2 في المائة بحلول يونيو. ولا يستبعد ساكوراي رفع الفائدة في أكتوبر (تشرين الأول) إذا أجرى البنك تعديلاً كبيراً بالزيادة لتوقعاته للتضخم في تقريره الفصلي المقبل.
النفط يغير معادلة التضخم
يأتي التحول المتوقع في السياسة النقدية مدفوعاً بدرجة كبيرة بارتفاع ضغوط الأسعار، خصوصاً بعد الزيادة الحادة في تكاليف استيراد الطاقة. وحسب ساكوراي، تظهر البيانات الحكومية أن تكلفة واردات اليابان من النفط الخام قفزت بين 70 و80 في المائة خلال الأشهر الأخيرة مقارنة بمستوياتها قبل الهجوم الأميركي على إيران في فبراير (شباط)، وهو ما يتوقع أن ينتقل تدريجياً إلى أسعار المستهلكين. وقد يتجاوز التضخم 3 في المائة بحلول نهاية العام ويظل عند هذه المستويات في بداية 2027، ما قد يدفع بنك اليابان إلى التحرك بصورة أسرع لمنع التضخم الأساسي من تجاوز هدفه البالغ 2 في المائة بصورة مستدامة.
وفي الوقت نفسه، لا تأتي الضغوط التضخمية من الواردات وحدها، فالين الضعيف يرفع تكلفة السلع المستوردة، بينما يسهم الطلب القوي المرتبط بالذكاء الاصطناعي في تعزيز أرباح الشركات المصنعة، بما يدعم النشاط الاقتصادي، ويضيف ضغوطاً ناتجة عن الطلب المحلي.
ويرى ساكوراي أن بنك اليابان أصبح أكثر وعياً بهذه المخاطر، وهو ما يفسر انتقاله من التركيز على ضمان استدامة التضخم إلى محاولة منع الأسعار من الارتفاع بصورة أكبر من المستهدف. كما أشار إلى أن تأييد وزير الخزانة الأميركي سكوت بيسنت لرفع أسعار الفائدة في اليابان منح البنك المركزي مساحة أكبر لتسريع التشديد النقدي.
السياسة المالية تبقي الضغط على العملة
لكن المفارقة أن رفع الفائدة بوتيرة أسرع قد لا يكون كافياً لإعادة الين إلى مسار صعود مستدام. ويرى ساكوراي أن المستثمرين قد يستمرون في بيع العملة والسندات الحكومية اليابانية بسبب توقعاتهم باستمرار رئيسة الوزراء ساناي تاكايتشي في اتباع سياسة مالية توسعية. وقال إن الين «لن يتعافى ما لم تتغير السياسة المالية لتاكايتشي»، مضيفاً أنه حتى إذا رفع بنك اليابان الفائدة بقوة، فقد لا يؤدي ذلك سوى إلى إبطاء وتيرة انخفاض العملة. وهذا يضع السلطات أمام معادلة مزدوجة. فمن ناحية، يحتاج بنك اليابان إلى تشديد السياسة النقدية لمواجهة التضخم وتقليص فجوة الفائدة مع الولايات المتحدة. ومن ناحية أخرى، قد تؤدي السياسة المالية التوسعية وزيادة الإنفاق الحكومي إلى إبقاء الضغوط على السندات والين. ويفسر ذلك عودة التدخل المباشر في سوق العملات إلى الحسابات. فقد أظهر التحرك الياباني - الأميركي المشترك في يوليو استعداد واشنطن وطوكيو للتدخل عندما تعدان أن تحركات السوق أصبحت مفرطة وغير منظمة.
ومع تجاوز الدولار مستوى 158 يناً، أصبحت الأسواق تراقب من كثب تصريحات وزارة المالية وأي عمليات جديدة لفحص الأسعار. لكن كاتاياما حرصت على عدم تحديد مستوى بعينه يمكن أن يدفع السلطات إلى التحرك، بما يحافظ على عنصر عدم اليقين أمام المضاربين. وهكذا يدخل الين مرحلة تتداخل فيها ثلاثة خطوط دفاع: رفع أسعار الفائدة، والتدخل المحتمل في سوق الصرف، والسياسة المالية. وإذا صحت توقعات وصول الفائدة إلى 2 في المائة بحلول منتصف 2027، فإن اليابان ستكون أمام أسرع تحول في سياستها النقدية منذ عقود، لكن مسار العملة سيظل مرهوناً بمدى قدرة هذه الخطوات على التغلب على فجوة العوائد، وضغوط الإنفاق الحكومي، وارتفاع فاتورة الطاقة.
انضم إلى قناتنا على يوتيوب مجاناً اضغط هنا
المصدر : الشرق الاوسط