البنوك الأميركية أكثر حذراً بشأن منح القروض.. فماذا يعني ذلك بالنسبة للاقتصاد؟
الرئيسية اقتصاد / Ecco Watan
 الكاتب : المحرر الاقتصادي
Nov 05 26|21:33PM :نشر بتاريخ
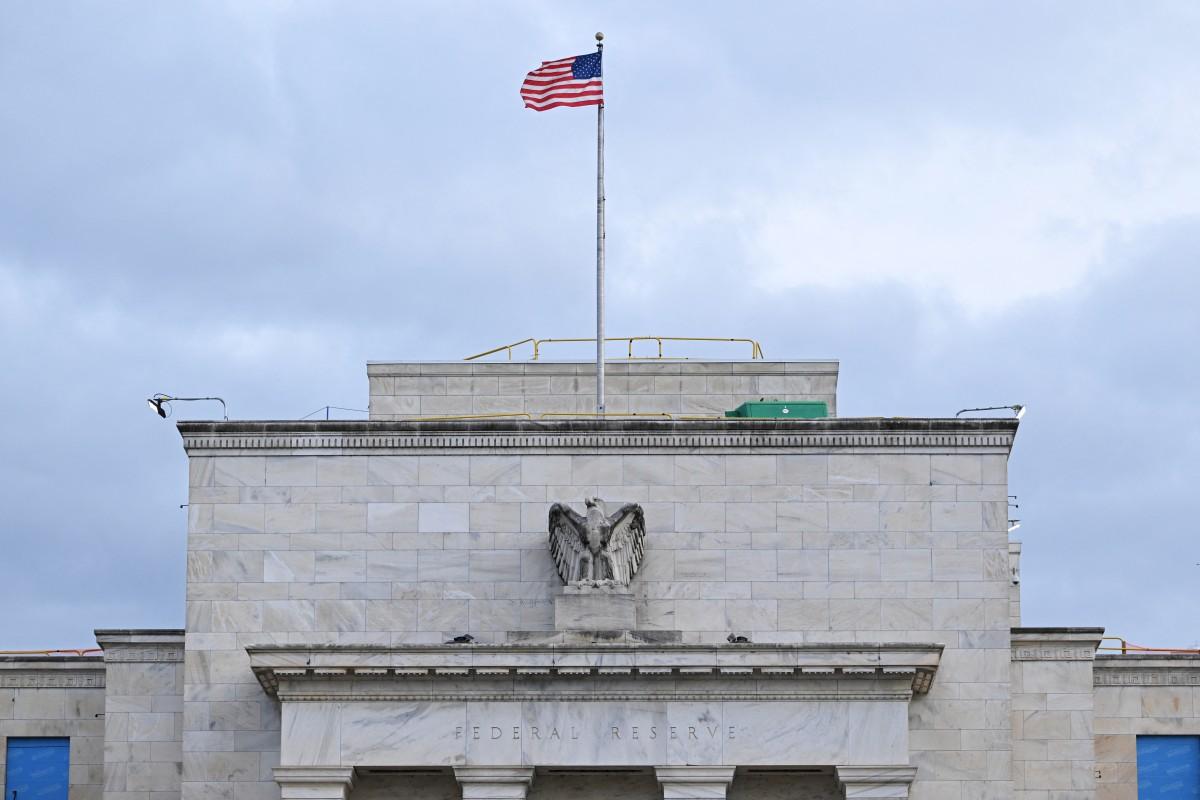
بدأت البنوك الأميركية في تشديد معايير الإقراض لديها، وذلك في ظل تزايد المخاوف بشأن سلامة الاقتصاد، وفقاً لمسح جديد أجراه الاحتياطي الفدرالي
وقد أظهر أحدث إصدار من "مسح آراء كبار مسؤولي القروض حول ممارسات الإقراض المصرفي" -الذي نشره الاحتياطي الفدرالي في الثاني من نوفمبر، تبايناً في مشهد الائتمان خلال الربع الثالث؛ حيث واجهت الشركات الصغيرة، والأسر الأكثر عرضة للمخاطر المالية، وقطاع العقارات التجارية، قيوداً أكثر صرامة في الحصول على القروض.
وشمل المسح، الذي استند إلى ردود 61 بنكاً محلياً و18 فرعاً لبنوك أجنبية تعمل في الولايات المتحدة، رصد التغيرات التي طرأت على معايير الإقراض وشروطه ومستويات الطلب عليه خلال الربع الثالث.
ولا يقيس هذا المسح حجم القروض الفعلية، بل يتتبع المعايير والشروط التي تفرضها البنوك ومستويات الطلب، مما يوفر صورة عامة عن تطور ظروف الائتمان واتجاهات السوق.
الشركات الصغيرة تواجه قيوداً متزايدة
في حين ظلت عمليات الإقراض التجاري والصناعي الموجهة للشركات الكبيرة والمتوسطة دون تغيير يُذكر مقارنة بالمسح السابق، فقد عمدت البنوك إلى تشديد معايير الإقراض الموجهة للشركات الصغيرة.
وأشار التقرير إلى أن "البنوك أفادت بتشديد المعايير المتعلقة بالعلاوات الإضافية المفروضة على القروض ذات المخاطر العالية للشركات بمختلف أحجامها". وعزا المقرضون هذا التحول إلى تدهور التوقعات الاقتصادية أو تزايد حالة عدم اليقين بشأنها، فضلاً عن تفاقم المشكلات الخاصة بقطاعات اقتصادية محددة.
يُشكّل قطاع العقارات التجارية نقطة ضعفٍ أيضاً، حيث أفادت البنوك بتشديد معاييرها في جميع قطاعات البناء وتطوير الأراضي، والعقارات غير الزراعية وغير السكنية، والعقارات متعددة الوحدات السكنية، وتراجع الطلب على القروض في جميع فئات العقارات التجارية.
كما تُشدّد البنوك الأمريكية معايير الائتمان للشركات المالية غير المصرفية، مثل صناديق الأسهم الخاصة ووسطاء الائتمان التجاري والرهني. ويأتي هذا التراجع في ظلّ تزايد الطلب على السيولة من صناديق الأسهم الخاصة ووسطاء الائتمان التجاري، حيث يُشدّد المُقرضون مجدداً على حالة عدم اليقين الاقتصادي السائدة والمخاوف بشأن تراجع الوضع المالي للمقترضين من المؤسسات المالية غير المصرفية.
الائتمان المنزلي أصبح انتقائياً
في غضون ذلك، يبدو أن توجهات الائتمان المنزلي مُتباينة.
بينما أبقت البنوك على معايير الرهن العقاري دون تغيير يُذكر، فقد شهدت بعض التسهيلات في قروض الرهن العقاري الضخمة، ولكن مع تشديد القواعد على قروض الرهن العقاري عالية المخاطر، حيث أفادت البنوك بضعف الطلب، إجمالاً، في جميع فئات قروض العقارات السكنية.
وأضاف التقرير: "أفادت البنوك بأنها أكثر ميلاً للموافقة على طلبات بطاقات الائتمان للمقترضين ذوي الجدارة الائتمانية الممتازة والممتازة، وأقل ميلاً للموافقة على الطلبات المقدمة للمقترضين ذوي الجدارة الائتمانية المنخفضة، مع كون البنوك الصغيرة هي التي تقود هذا الاتجاه بالنسبة للمقترضين ذوي الجدارة الائتمانية المنخفضة".
يأتي هذا الضغط في وقت شهدت فيه تكاليف الاقتراض ارتفاعاً حاداً خلال الربع الثالث. فقد بلغ العائد على سندات الخزانة لأجل 10 سنوات، وهو المعيار الرئيسي لأسعار الفائدة على الرهون العقارية، وقروض السيارات، وديون بطاقات الائتمان، ذروة يومية عند 5.349% في الخامس من أكتوبر، مسجلاً أعلى مستوى له منذ أبريل 2002، وذلك وسط مخاوف بشأن تزايد الدين العام الأميركي.
وأشارت تيفاني وايلدينغ، المديرة الإدارية والاقتصادية في شركة بيمكو PIMCO، إلى أن الشركات الصغيرة، وقطاع الإسكان، والشركات المثقلة بالديون تواجه قيوداً ائتمانية أكثر صرامة وتكاليف اقتراض أعلى، في الوقت الذي يؤدي فيه ازدهار الاستثمار في الذكاء الاصطناعي إلى تضييق الخناق على قطاعات أخرى من الاقتصاد الأميركي.
وذكرت وايلدينغ في مذكرة بتاريخ 28 أكتوبر أن "ارتفاع عوائد السندات الحكومية قد حفّز إعادة تسعير شاملة لمخاطر الائتمان، لا سيما بالنسبة للمقترضين ذوي الجدارة الائتمانية المنخفضة".
وتتزامن مؤشرات الضغط الائتماني لدى الأسر الأكثر عرضة للمخاطر مع نتائج استطلاع حديث أجرته شبكة CNBC بالتعاون مع SurveyMonkey، والذي كشف أن واحداً من كل خمسة أميركيين، ممن يستأجرون مساكن أو لديهم رهون عقارية، ينفقون ما لا يقل عن نصف دخلهم (قبل خصم الضرائب) على السكن، بينما ينفق 49% منهم ما بين 25% و49% من دخلهم على هذا الغرض. وتوصي الجهات المقرضة عادةً بأن يخصص المستهلكون ما يتراوح بين 28% و30% فقط من دخلهم لتغطية تكاليف السكن.
وفي سياق متصل، أشار تقرير صادر عن الاحتياطي الفدرالي إلى تراجع قدرة الأسر الأميركية على سداد ديونها خلال السنوات الثلاث الماضية.
وأظهر أحدث "مسح لأوضاع الأسر المالية" ، الذي أصدره الاحتياطي الفدرالي في التاسع من أكتوبر، أن نسبة الأسر المتأخرة عن سداد قروضها بلغت قرابة 20% بحلول نهاية عام 2025، ارتفاعاً من نحو 12% في المسح السابق الذي أُجري عام 2022.
انضم إلى قناتنا على يوتيوب مجاناً اضغط هنا
المصدر : CNBC